Rosnące zadłużenie Polski coraz częściej pojawia się w rozmowach o podatkach, inflacji, stopach procentowych i bezpieczeństwie oszczędności. Sama kwota długu nie wystarcza jednak do oceny sytuacji, bo znaczenie mają także relacja do PKB, koszt obsługi, struktura wierzycieli oraz udział zobowiązań walutowych. Poniżej pokazuję najnowsze dane, wyjaśniam różnice między metodologiami i wskazuję, co z tego wynika dla inwestora.
Polski dług rośnie szybko, ale jego ocena wymaga kilku różnych miar
- 2 008,2 mld zł wyniósł państwowy dług publiczny na koniec I kwartału 2026 roku.
- 2 444,3 mld zł wyniósł dług sektora instytucji rządowych i samorządowych liczony według metodologii unijnej.
- Na koniec 2025 roku relacja długu EDP do PKB wynosiła 59,7%, a rok wcześniej 54,8%.
- Planowany limit kosztów obsługi długu Skarbu Państwa na 2026 rok to 90 mld zł.
- Dla inwestora najważniejsze są nie tylko poziom długu, lecz także deficyt, rentowności obligacji, kurs złotego i tempo wzrostu gospodarki.
Ile wynosi zadłużenie Polski i dlaczego pojawiają się dwie różne kwoty
Według najnowszych danych Ministerstwa Finansów państwowy dług publiczny wyniósł na koniec I kwartału 2026 roku 2 008,2 mld zł. W porównaniu z końcem 2025 roku oznacza to wzrost o 94,6 mld zł, czyli 4,9%. To kwota liczona według krajowej definicji, po skonsolidowaniu części zobowiązań między jednostkami sektora finansów publicznych.
W statystykach unijnych pojawia się większa wartość. Dług sektora instytucji rządowych i samorządowych, określany jako dług EDP, wyniósł w tym samym okresie 2 444,3 mld zł. Ta metodologia obejmuje szerszy zakres podmiotów i zobowiązań, między innymi część funduszy obsługiwanych przez Bank Gospodarstwa Krajowego oraz Polski Fundusz Rozwoju.
| Miara | Stan | Co pokazuje |
|---|---|---|
| Państwowy dług publiczny | 2 008,2 mld zł | Krajową, skonsolidowaną definicję długu |
| Dług EDP | 2 444,3 mld zł | Szerszą miarę stosowaną do porównań w Unii Europejskiej |
| Dług EDP do PKB na koniec 2025 roku | 59,7% | Relację zobowiązań sektora publicznego do wielkości gospodarki |
Różnica nie oznacza automatycznie, że jedna z liczb jest fałszywa. Pokazuje raczej, że przed wyciągnięciem wniosku trzeba sprawdzić definicję. W analizie inwestycyjnej korzystam przede wszystkim z długu EDP do porównań międzynarodowych, a z długu Skarbu Państwa do oceny podaży obligacji i kosztów finansowania budżetu.
Dlaczego polskie zadłużenie tak szybko rośnie
Na koniec 2025 roku państwowy dług publiczny wyniósł 1 913,5 mld zł, czyli o 18,7% więcej niż rok wcześniej. W tym samym czasie jego relacja do PKB wzrosła do 49,1%. Jeszcze mocniej zmianę widać w danych unijnych, gdzie relacja długu EDP do PKB zwiększyła się w ciągu roku o 4,8 punktu procentowego.
Głównym źródłem wzrostu zadłużenia jest utrzymujący się deficyt budżetowy, czyli sytuacja, w której państwo wydaje więcej, niż uzyskuje z dochodów. Eurostat wskazał, że deficyt sektora instytucji rządowych i samorządowych Polski w 2025 roku wyniósł 7,3% PKB. Tak duża luka wymaga finansowania emisją obligacji albo innymi instrumentami dłużnymi.
Na wynik wpływają również wysokie wydatki na obronność, inwestycje infrastrukturalne, transfery społeczne, ochronę zdrowia i obsługę wcześniejszych zobowiązań. Nie każda pożyczona złotówka ma ten sam efekt. Dług przeznaczony na produktywne inwestycje może w przyszłości zwiększać bazę podatkową, ale finansowanie trwałych wydatków bieżących jest znacznie trudniejsze do obrony.
Polska nadal ma niższy dług do PKB niż średnia Unii Europejskiej, która na koniec 2025 roku wynosiła 81,7%. To jednak nie powinno prowadzić do zbyt wygodnego wniosku, że problemu nie ma. Tempo wzrostu i poziom deficytu są obecnie ważniejsze niż samo porównanie z najbardziej zadłużonymi państwami Europy.
Co rosnący dług oznacza dla inwestora
Rosnące zadłużenie nie oznacza automatycznie niewypłacalności państwa. Dla inwestora oznacza jednak większą wrażliwość rynku na stopy procentowe, inflację, kurs złotego i wiarygodność polityki fiskalnej. Z czasem państwo musi pożyczać coraz więcej nie tylko na nowe wydatki, ale także na spłatę zapadających obligacji.
Koszt obsługi może wypierać inne wydatki
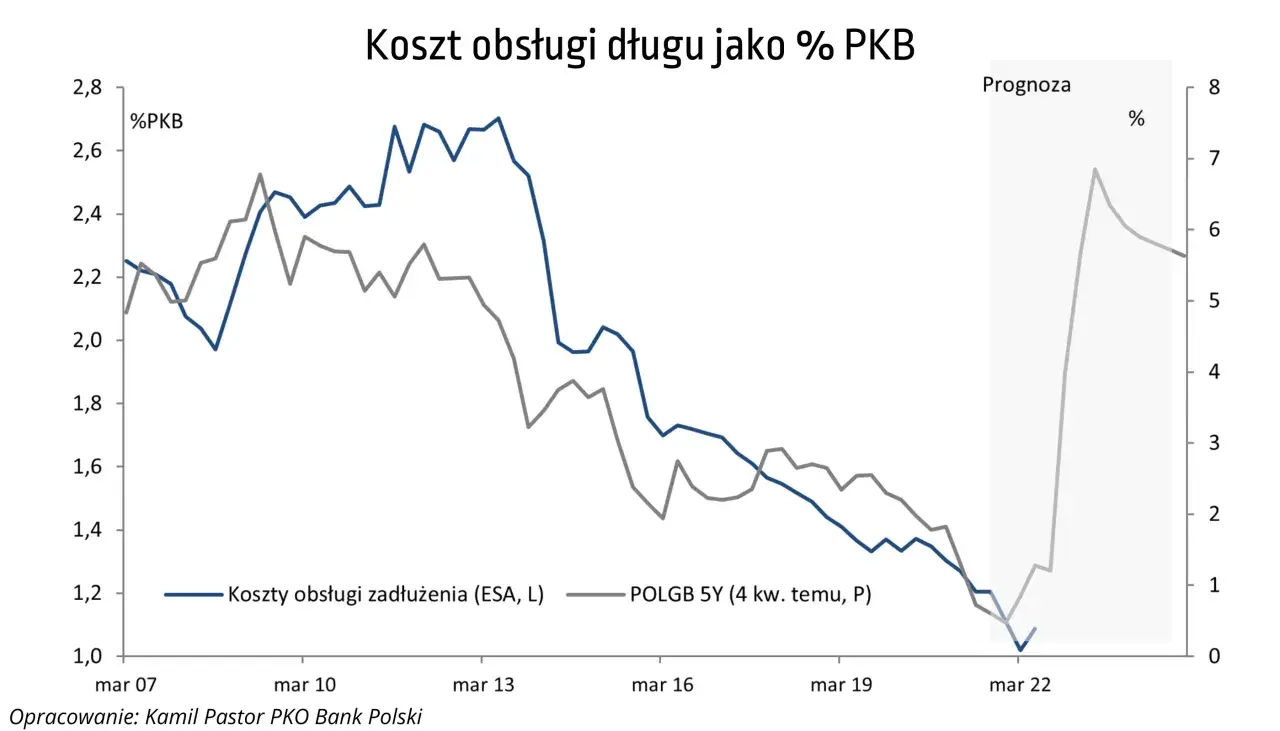
Limit wydatków na obsługę długu Skarbu Państwa w 2026 roku ustalono na 90 mld zł, czyli około 2,2% PKB. Strategia zarządzania długiem zakłada, że koszty te mogą wzrosnąć do 2,6-2,7% PKB w 2029 roku. Dla inwestora jest to ważny sygnał, bo większe odsetki ograniczają przestrzeń do obniżek podatków, nowych programów lub inwestycji publicznych.
Nie oznacza to, że koszt obsługi natychmiast rośnie proporcjonalnie do długu. Państwo ma obligacje o różnych terminach zapadalności i oprocentowaniu, dlatego zmiany rynkowych stóp procentowych przenikają do całego portfela stopniowo. W praktyce właśnie dlatego warto obserwować nie tylko bieżący deficyt, lecz także średni termin zapadalności długu.
Waluta i inwestorzy zagraniczni mają znaczenie
W czerwcu 2026 roku około 20,1% długu Skarbu Państwa było nominowane w walutach obcych. Im większy udział takiego finansowania, tym silniejszy wpływ osłabienia złotego na wartość zobowiązań po przeliczeniu na krajową walutę. Polska ogranicza to ryzyko, utrzymując udział długu walutowego poniżej 25%, ale nie eliminuje go całkowicie.
Na koniec lipca 2026 roku banki, w tym NBP, posiadały 52,5% krajowych skarbowych papierów wartościowych, inwestorzy pozabankowi 35,1%, a nierezydenci 12,4%. Taka struktura ma dwie strony. Duży udział krajowych instytucji może stabilizować finansowanie, lecz jednocześnie wiąże banki i fundusze z kondycją finansów publicznych.
Przeczytaj również: EPS w praktyce - jak czytać zysk na akcję i nie dać się zmylić
Rentowności obligacji są praktycznym barometrem
Jeżeli inwestorzy żądają wyższej rentowności nowych obligacji, państwo finansuje się drożej. Wyższe rentowności mogą być korzystne dla osoby kupującej obligacje po emisji, ale obniżają ceny już posiadanych papierów o stałym oprocentowaniu. Właśnie dlatego wzrost długu może być jednocześnie szansą dla nowych nabywców obligacji i ryzykiem dla posiadaczy starszych emisji.
Jak analizować dług przed zakupem obligacji lub akcji
Sam nagłówek o rekordowym zadłużeniu nie jest dla mnie wystarczającym argumentem inwestycyjnym. Przed podjęciem decyzji sprawdzam kilka wskaźników, które razem dają znacznie pełniejszy obraz.
- Relacja długu do PKB pokazuje, jak duże są zobowiązania względem rozmiaru gospodarki. Ważny jest zarówno poziom, jak i kierunek zmian.
- Deficyt sektora finansów publicznych odpowiada na pytanie, czy dług nadal szybko narasta. Trwała poprawa wymaga ograniczenia deficytu, a nie tylko szybszego wzrostu PKB.
- Koszt obsługi długu wskazuje, ile pieniędzy pochłaniają odsetki. Wzrost tego kosztu zmniejsza elastyczność budżetu.
- Średnia zapadalność informuje, jak często państwo musi refinansować zobowiązania. Dłuższy termin zmniejsza ryzyko nagłego skoku kosztów.
- Udział długu walutowego pokazuje ekspozycję na kurs złotego. Przy wysokiej zmienności walut może mieć większe znaczenie niż sama nominalna kwota długu.
- Struktura inwestorów pozwala ocenić, czy finansowanie opiera się na stabilnych krajowych oszczędnościach, czy w większym stopniu na kapitale zagranicznym.
| Sygnał | Możliwa konsekwencja |
|---|---|
| Spadek inflacji i stóp procentowych | Szansa na obniżenie kosztów nowych emisji i wzrost cen starszych obligacji stałokuponowych |
| Wysoki deficyt przy słabym wzroście PKB | Presja na rentowności obligacji i większa ostrożność inwestorów |
| Osłabienie złotego | Wzrost wartości części długu walutowego po przeliczeniu |
| Wydłużanie zapadalności długu | Mniejsze ryzyko konieczności refinansowania dużych kwot w jednym okresie |
W przypadku akcji patrzę dodatkowo na wpływ długu publicznego na gospodarkę. Wyższe koszty finansowania mogą ograniczać konsumpcję i inwestycje przedsiębiorstw, ale wydatki publiczne na infrastrukturę, obronność czy energetykę mogą wspierać konkretne branże. Nie oceniam więc całego rynku jednym wskaźnikiem, tylko sprawdzam, które sektory korzystają z wydatków państwa, a które odczują droższy kredyt.
Czy Polska przekroczy bezpieczny poziom zadłużenia
W debacie często pojawia się próg 60% PKB. Trzeba jednak rozróżnić konstytucyjny limit długu publicznego i unijną wartość referencyjną. Dotyczą one różnych metodologii, dlatego przekroczenie 60% w statystyce EDP nie oznacza automatycznie złamania krajowego limitu konstytucyjnego.
Nie istnieje też jedna magiczna granica, po której państwo natychmiast traci wypłacalność. Ryzyko zależy od tego, czy gospodarka rośnie szybciej niż koszt finansowania długu, czy deficyt zaczyna spadać oraz czy inwestorzy nadal chcą kupować obligacje po rozsądnych cenach.
Najbardziej niepokojący byłby układ, w którym jednocześnie występują wysoki deficyt, słaby wzrost gospodarczy, drogi pieniądz i osłabienie złotego. W takim scenariuszu rosną zarówno potrzeby pożyczkowe, jak i koszt ich obsługi. Z kolei stabilizacja deficytu, wzrost nominalnego PKB i utrzymanie długich terminów zapadalności mogą ograniczać ryzyko nawet przy wysokiej nominalnej kwocie długu.
Moja ocena jest więc umiarkowana. Polska nie znajduje się w sytuacji typowej dla państw o skrajnie wysokim zadłużeniu, ale kierunek zmian wymaga większej dyscypliny fiskalnej. Dla inwestora oznacza to konieczność monitorowania danych co kwartał, a nie reagowania na pojedynczy rekord zadłużenia.
Najważniejsza liczba nie stoi samotnie
Ocena finansów publicznych Polski powinna zaczynać się od kilku pytań. Ile wynosi dług według danej metodologii, jak szybko rośnie, ile kosztuje jego obsługa, w jakiej walucie został zaciągnięty i kto posiada obligacje?
W 2026 roku szczególnie istotne są deficyt na poziomie wydatków państwa, koszty odsetkowe oraz relacja długu EDP do PKB. Te elementy powiedzą o przyszłym ryzyku więcej niż sama kwota podana w nagłówku.
Dla osoby budującej portfel oznacza to praktyczne podejście. Obligacje skarbowe mogą pełnić funkcję stabilizującą, ale ich ceny reagują na stopy procentowe. Akcje mogą korzystać z inwestycji publicznych, lecz cierpieć przy drogim kredycie. Najrozsądniejsza analiza łączy więc dane o długu z inflacją, polityką pieniężną, tempem wzrostu gospodarki i własnym horyzontem inwestycyjnym.