Kwota emerytury zależy przede wszystkim od tego, ile pieniędzy zapisano na koncie w ZUS i przez ile miesięcy statystycznie będzie wypłacane świadczenie. Poniższe przykładowe wyliczenie emerytury pokazuje wzór, dwa realistyczne scenariusze oraz sytuacje, w których wynik może znacząco odbiegać od prostych kalkulacji.
Wysokość emerytury wynika z kapitału i momentu zakończenia pracy
- Wzór: podstawa emerytury jest dzielona przez średnie dalsze trwanie życia.
- Kapitał: uwzględnia zwaloryzowane składki, kapitał początkowy i środki na subkoncie.
- Tablica 2026: dla wieku 60 lat przyjmuje się 247,7 miesiąca, a dla 65 lat 204,3 miesiąca.
- Przykład: kapitał 600 000 zł daje około 2422 zł brutto przy przejściu w wieku 60 lat.
- Minimum: od 1 marca 2026 roku najniższa emerytura wynosi 1978,49 zł brutto, ale gwarancja zależy od stażu.
Jak działa wzór na emeryturę z ZUS
W nowym systemie emerytalnym wysokość świadczenia oblicza się przez podzielenie podstawy emerytury przez średnie dalsze trwanie życia. Jest to liczba miesięcy wskazana w tablicy przygotowywanej na podstawie danych demograficznych, a nie indywidualna prognoza długości życia konkretnej osoby.
W uproszczeniu wzór wygląda tak:
Emerytura brutto = podstawa obliczenia emerytury / średnie dalsze trwanie życia w miesiącach
Na podstawę składają się przede wszystkim:
- zwaloryzowane składki emerytalne zapisane na koncie w ZUS,
- zwaloryzowany kapitał początkowy, jeśli ubezpieczony pracował przed 1 stycznia 1999 roku,
- środki na subkoncie, w tym środki przeniesione z OFE, jeśli dana osoba była objęta tym rozwiązaniem.
Waloryzacja oznacza podwyższanie zapisanych kwot zgodnie ze wskaźnikami ustalanymi dla składek i kapitału. Dlatego suma widoczna na koncie nie jest po prostu arytmetyczną sumą wszystkich wpłat. Liczy się wartość zwaloryzowanego kapitału uwzględniona przy ustalaniu prawa do świadczenia.
Wiek emerytalny wynosi obecnie 60 lat dla kobiet i 65 lat dla mężczyzn. Samo osiągnięcie tego wieku nie oznacza jednak, że trzeba od razu składać wniosek. Późniejsze zakończenie pracy zwykle zwiększa świadczenie, bo rośnie kapitał, a liczba miesięcy dalszego trwania życia może być niższa.
Dwa przykłady pokazują znaczenie wieku przejścia
Załóżmy, że na koncie ubezpieczonego znajduje się łącznie 600 000 zł zwaloryzowanych składek, kapitału początkowego i środków na subkoncie. Dla uproszczenia pomijam przyszłe waloryzacje oraz podatki.
| Wiek przejścia | Średnie dalsze trwanie życia | Obliczenie | Emerytura brutto |
|---|---|---|---|
| 60 lat | 247,7 miesiąca | 600 000 zł / 247,7 | około 2422 zł |
| 65 lat | 204,3 miesiąca | 600 000 zł / 204,3 | około 2937 zł |
W tym modelowym przykładzie różnica wynosi około 515 zł brutto miesięcznie. Nie wynika wyłącznie z dzielenia przez mniejszą liczbę miesięcy. Osoba pracująca pięć lat dłużej najczęściej dopisuje też kolejne składki, a wcześniejsze środki podlegają waloryzacji.
Tablica obowiązująca od 1 kwietnia 2026 roku wskazuje dla osoby w wieku 60 lat wartość 247,7 miesiąca, a dla osoby w wieku 65 lat 204,3 miesiąca. ZUS stosuje właściwą tablicę zależnie od przepisów i momentu złożenia wniosku, dlatego wynik kalkulatora może zmieniać się w czasie.
Przeczytaj również: Filar emerytalny - Jak zbudować kapitał na przyszłość?
Przykład z kapitałem początkowym
Załóżmy inny scenariusz. Ubezpieczony ma 480 000 zł zwaloryzowanych składek po 1998 roku, 120 000 zł zwaloryzowanego kapitału początkowego oraz 60 000 zł na subkoncie. Podstawa wynosi więc:
480 000 zł + 120 000 zł + 60 000 zł = 660 000 zł
Jeżeli wniosek zostanie złożony w wieku 65 lat, obliczenie będzie wyglądało następująco:
660 000 zł / 204,3 = około 3230 zł brutto miesięcznie
Ten przykład dobrze pokazuje, dlaczego brak ustalonego kapitału początkowego może obniżyć przyszłe świadczenie. Osoba, która pracowała przed 1999 rokiem, powinna sprawdzić, czy ZUS ma dokumenty potwierdzające staż i zarobki. Czasem odnalezienie starego zaświadczenia przynosi większą korzyść niż niewielkie podniesienie bieżącej składki.
Niska suma na koncie nie zawsze oznacza wypłatę najniższej emerytury
Przyjmijmy, że po zakończeniu pracy na koncie znajduje się 420 000 zł, a wniosek zostaje złożony w wieku 60 lat. Matematyczne wyliczenie wynosi:
420 000 zł / 247,7 = około 1696 zł brutto
To mniej niż najniższa emerytura obowiązująca od 1 marca 2026 roku, czyli 1978,49 zł brutto. Świadczenie może zostać podwyższone do tej kwoty, ale tylko wtedy, gdy ubezpieczony spełnia wymagany staż. Co do zasady chodzi o co najmniej 20 lat okresów składkowych i nieskładkowych w przypadku kobiety albo 25 lat w przypadku mężczyzny.
Jeżeli staż jest krótszy, ZUS może wypłacać świadczenie w wysokości wynikającej z czystego działania wzoru, nawet jeśli jest ona niższa od minimum. To jeden z najczęściej pomijanych elementów prostych kalkulacji internetowych.
Na wynik wpływają również przerwy w opłacaniu składek, praca na umowach bez ubezpieczenia emerytalnego oraz działalność gospodarcza z niską podstawą wymiaru. Wysokie wynagrodzenie brutto nie zawsze oznacza proporcjonalnie wysoką emeryturę, jeśli przez część kariery składki były niewielkie albo nie były odprowadzane.
Jak sprawdzić własne dane i przygotować dokładniejszą prognozę
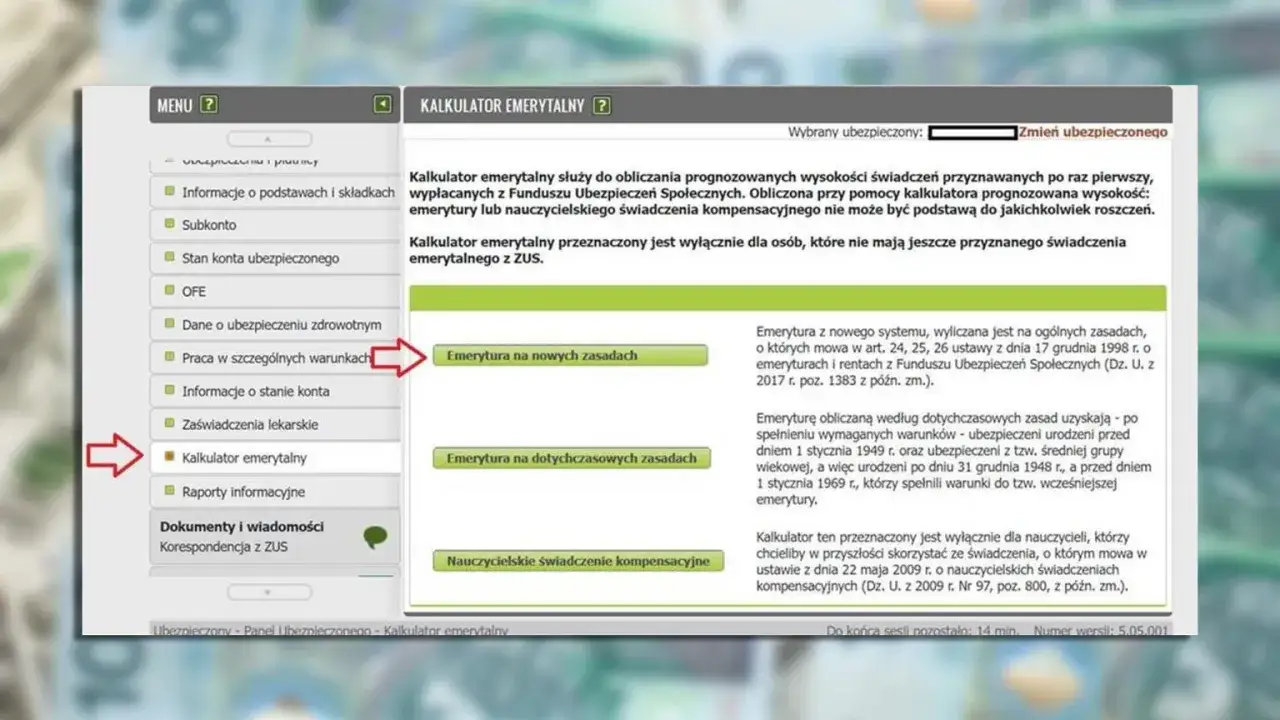
Najbezpieczniej zacząć od informacji o stanie konta ubezpieczonego dostępnej na koncie PUE ZUS. Trzeba sprawdzić nie tylko sumę składek, lecz także to, czy widnieje tam kapitał początkowy i prawidłowy staż.
- Zaloguj się do PUE ZUS i odszukaj informację o stanie konta.
- Sprawdź kapitał początkowy, szczególnie jeśli pracowałeś przed 1999 rokiem.
- Zweryfikuj okresy zatrudnienia, urlopy, działalność gospodarczą i okresy nieskładkowe.
- Użyj kalkulatora emerytalnego ZUS, wpisując planowany wiek zakończenia pracy.
- Porównaj kilka wariantów, na przykład przejście w wieku 60, 62 i 65 lat.
Kalkulator ZUS pokazuje prognozę, a nie gwarantowaną decyzję emerytalną. Wynik zależy od założeń dotyczących przyszłych zarobków, waloryzacji, okresu pracy i tablicy dalszego trwania życia. Traktuję go jako narzędzie do porównywania scenariuszy, a nie jako obietnicę konkretnej kwoty.
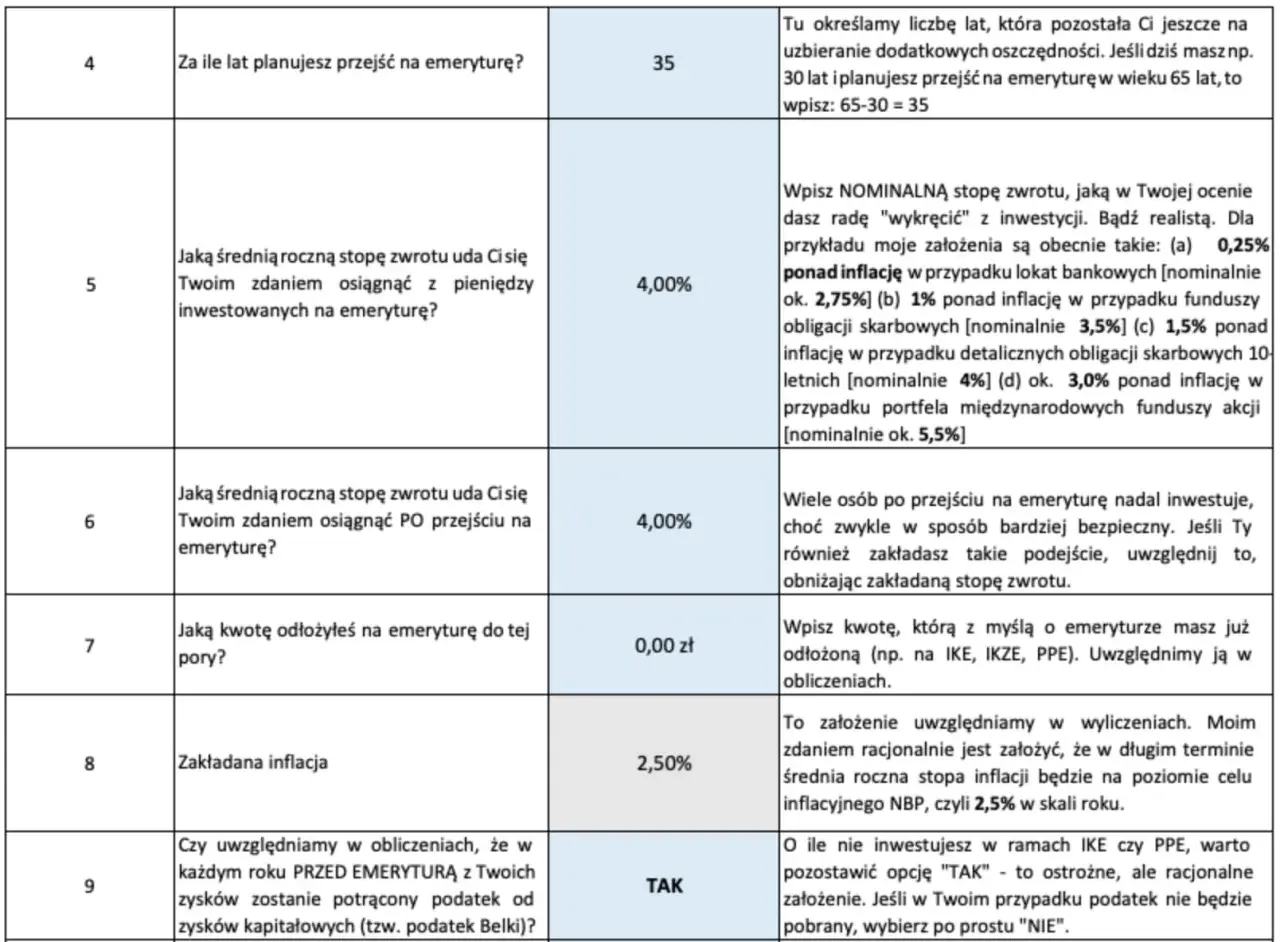
Dobrym uzupełnieniem świadczenia z ZUS może być własny kapitał emerytalny, na przykład oszczędności, IKE, IKZE, PPK albo portfel inwestycyjny. W praktyce nawet regularne odkładanie 300-500 zł miesięcznie przez wiele lat może zmniejszyć zależność od jednego źródła dochodu, choć ostateczny rezultat zależy od czasu, kosztów i wyników inwestycji.
Co najczęściej zniekształca przykładowe wyliczenie
Największym błędem jest dzielenie aktualnej pensji przez przewidywaną długość życia. ZUS nie liczy emerytury jako określonego procentu ostatniego wynagrodzenia. Pod uwagę bierze zwaloryzowany kapitał zapisany na koncie, dlatego dwie osoby zarabiające podobnie pod koniec kariery mogą otrzymać zupełnie różne świadczenia.
Drugim błędem jest utożsamianie kwoty brutto z wypłatą na konto. Od emerytury mogą być potrącane zaliczka na podatek oraz składka zdrowotna. Kwota netto zależy od aktualnych przepisów podatkowych, dlatego do porównywania wariantów najlepiej używać najpierw wartości brutto.
Trzeba też uważać na prognozy obejmujące kilkanaście lub kilkadziesiąt lat. Nie da się dziś pewnie przewidzieć przyszłych waloryzacji, zmian prawa ani inflacji. Wyliczenie wykonane dla osoby mającej 35 lat powinno być traktowane jako orientacyjny model, który warto odświeżać co kilka lat.
Nie należy również zakładać, że jeden dodatkowy rok pracy zawsze podniesie emeryturę o identyczną kwotę. Efekt zależy od wynagrodzenia, odprowadzonych składek, aktualnego kapitału i tablicy obowiązującej przy składaniu wniosku.
Najważniejsza decyzja zaczyna się przed złożeniem wniosku
Najprostsza metoda samodzielnego szacowania świadczenia to podzielenie przewidywanego kapitału przez liczbę miesięcy z właściwej tablicy. Dla realnej oceny trzeba jednak dodać kapitał początkowy, subkonto, waloryzację, staż uprawniający do minimum oraz różnicę między brutto a netto.
Najlepiej przygotować co najmniej trzy warianty, na przykład przejście na emeryturę od razu po osiągnięciu wieku, pracę jeszcze dwa lata oraz pracę do 65. lub 67. roku życia. Takie porównanie pokazuje koszt wcześniejszego zakończenia pracy i pomaga zdecydować, ile dodatkowego kapitału warto budować poza ZUS.
Modelowe obliczenia nie zastąpią decyzji ZUS, ale dobrze przygotowany scenariusz pozwala wcześniej zauważyć braki w dokumentach, niski staż lub zbyt dużą lukę między przyszłym świadczeniem a potrzebami. Im wcześniej wykonasz takie sprawdzenie, tym więcej masz sposobów na poprawę wyniku.