Gdy analizuję sytuację finansową firmy, nie patrzę wyłącznie na jej przychody i zysk. Równie ważne jest to, kto sfinansował majątek przedsiębiorstwa i jak szybko firma musi uregulować swoje zobowiązania. Pasywa w bilansie pokazują właśnie tę stronę działalności, dlatego wyjaśniam ich strukturę, znaczenie dla inwestora oraz sposób oceny zadłużenia.
Bilans pokazuje nie tylko majątek, lecz także źródła jego finansowania
- Źródła finansowania majątku firmy obejmują kapitał własny, zobowiązania i rezerwy.
- Równanie bilansowe brzmi: aktywa = kapitał własny + zobowiązania.
- Zobowiązania krótkoterminowe powinny zostać rozliczone w ciągu 12 miesięcy od dnia bilansowego.
- Wysokie zadłużenie nie zawsze jest problemem, ale musi odpowiadać zdolności firmy do generowania gotówki.
- Kapitał własny zwiększa bezpieczeństwo, lecz sam w sobie nie gwarantuje dobrej kondycji przedsiębiorstwa.
Co dokładnie pokazują pasywa w bilansie
Bilans jest zestawieniem majątku firmy oraz źródeł, z których ten majątek został sfinansowany. Po stronie aktywów znajdziemy między innymi gotówkę, nieruchomości, zapasy i należności, a po stronie pasywnej informację, czy środki pochodziły od właścicieli, banków, dostawców czy innych wierzycieli.
Najprościej zapisać to równaniem: aktywa = kapitał własny + zobowiązania i rezerwy. Obie strony muszą się równać, ponieważ każda rzecz posiadana przez przedsiębiorstwo ma swoje źródło finansowania.
Nie oznacza to jednak, że cała strona pasywna jest długiem. Kapitał własny nie jest zobowiązaniem wobec banku ani dostawcy. To wartość przypadająca właścicielom po odjęciu zobowiązań od aktywów, czyli w uproszczeniu aktywa netto firmy.
Jak czytać pasywa i rozumieć ich główne grupy
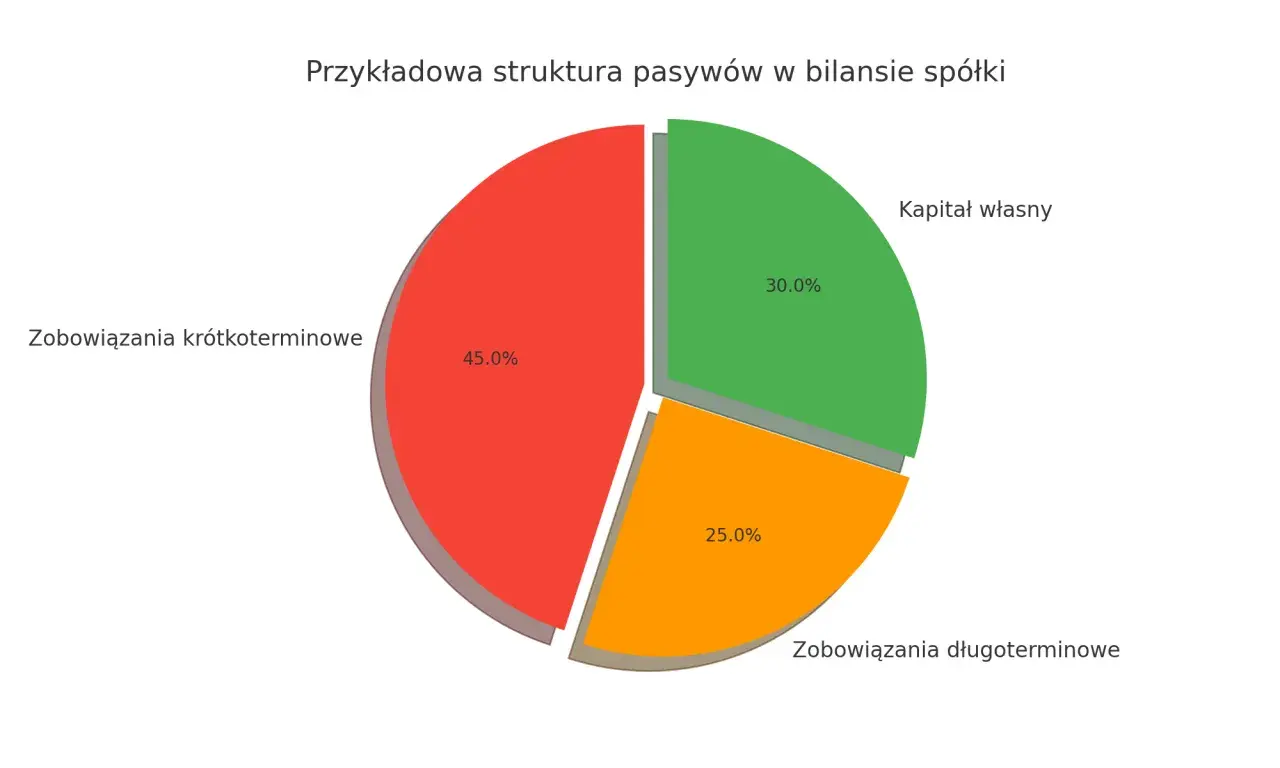
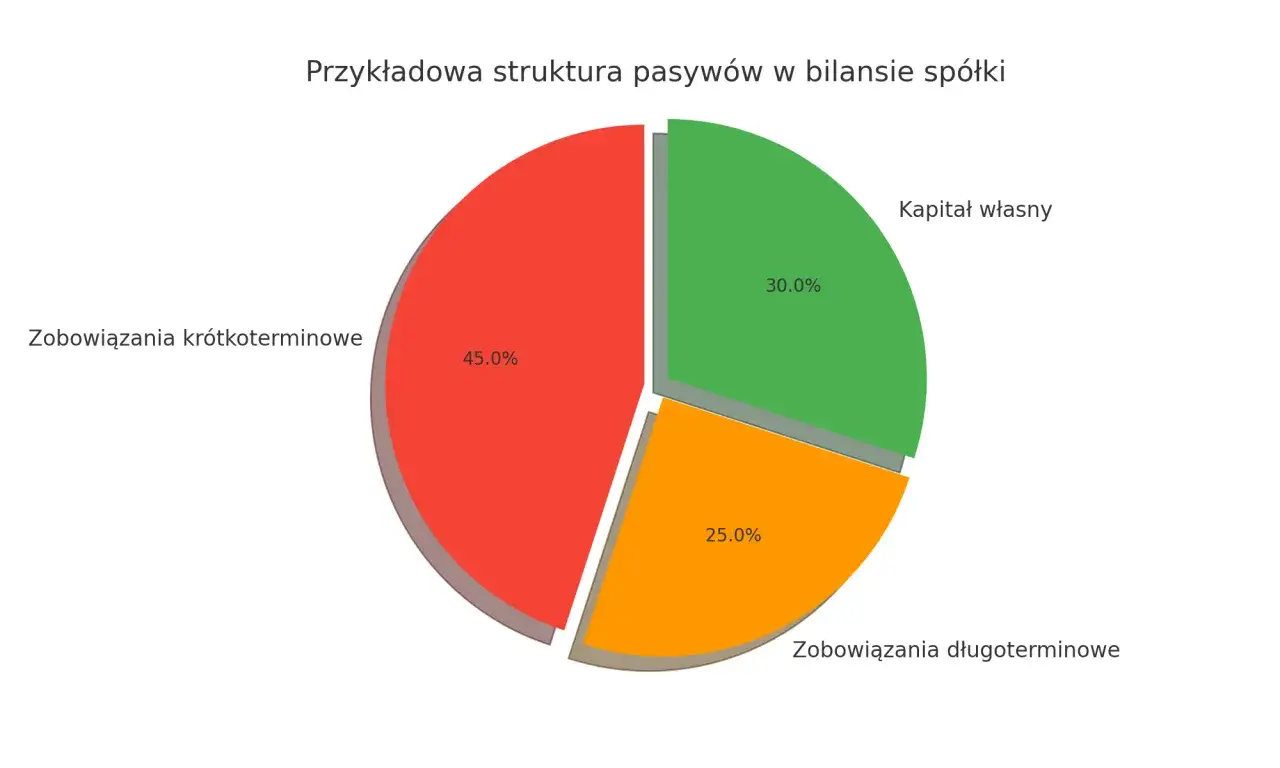
W polskim bilansie pozycje są uporządkowane tak, aby można było ocenić ich charakter oraz termin rozliczenia. Zaczynam od kapitału własnego, a później sprawdzam rezerwy, zadłużenie długoterminowe, zobowiązania bieżące i rozliczenia międzyokresowe.
| Grupa | Co obejmuje | Co oznacza dla inwestora |
|---|---|---|
| Kapitał własny | Kapitał podstawowy, kapitały zapasowe, wynik z lat ubiegłych i zysk netto | Pokazuje, jaka część majątku jest finansowana przez właścicieli i zatrzymane zyski |
| Rezerwy na zobowiązania | Przewidywane przyszłe koszty lub obowiązki, których kwota albo termin nie są pewne | Sygnalizują ryzyko przyszłych wypływów pieniężnych |
| Zobowiązania długoterminowe | Kredyty, obligacje, leasing i inne długi wymagalne później niż po 12 miesiącach | Pokazują obciążenie firmy w kolejnych latach |
| Zobowiązania krótkoterminowe | Długi wobec dostawców, pracowników, urzędu skarbowego i banków wymagalne w ciągu 12 miesięcy | Wpływają bezpośrednio na płynność finansową |
| Rozliczenia międzyokresowe | Kwoty przypisane do przyszłych okresów, między innymi przychody przyszłych okresów | Pomagają prawidłowo przypisać przychody i koszty do właściwego czasu |
Sama kwota zobowiązań niewiele mówi bez porównania z aktywami i przepływami pieniężnymi. Firma może mieć duży dług, ale jednocześnie stabilne wpływy i przewidywalny model biznesowy. Z kolei niewielkie zadłużenie może stać się problemem, jeśli przedsiębiorstwo nie ma gotówki na bieżące płatności.
Kapitał własny a kapitał obcy
Kapitał własny pochodzi przede wszystkim z wpłat właścicieli oraz zysków pozostawionych w przedsiębiorstwie. Im większy jego udział w finansowaniu aktywów, tym zwykle większy bufor bezpieczeństwa, ponieważ firma jest mniej zależna od kredytodawców.
Kapitał obcy obejmuje między innymi kredyty, pożyczki, emisję obligacji, leasing oraz zobowiązania wobec dostawców. Jest użyteczny, gdy pozwala sfinansować rozwój szybciej, niż byłoby to możliwe wyłącznie z zatrzymanych zysków, ale generuje koszty odsetkowe i obowiązek spłaty.
W analizie spółek patrzę na zadłużenie przez pryzmat działalności operacyjnej. Kredyt zaciągnięty na produktywną inwestycję może zwiększać wartość firmy, natomiast dług służący do pokrywania bieżących strat jest sygnałem ostrzegawczym.
Przeczytaj również: Ile Polak wydaje na jedzenie? Oblicz i oszczędzaj!
Prosty przykład wpływu finansowania
Załóżmy, że przedsiębiorstwo ma aktywa o wartości 1 mln zł. Jeśli 700 tys. zł pochodzi z kapitału własnego, a 300 tys. zł z zobowiązań, struktura finansowania jest stosunkowo zachowawcza. Gdy proporcje wynoszą 200 tys. zł kapitału własnego i 800 tys. zł długu, firma może osiągać wyższą stopę zwrotu dla właścicieli, ale ponosi też znacznie większe ryzyko utraty płynności.
Jak ocenić bezpieczeństwo zobowiązań firmy
Najpierw sprawdzam, jaka część długu przypada do spłaty w ciągu najbliższych 12 miesięcy. Duża koncentracja krótkoterminowych zobowiązań przy niskim stanie gotówki może oznaczać konieczność refinansowania, czyli zastąpienia zapadającego długu nowym finansowaniem.
Pomocne są podstawowe wskaźniki. Wskaźnik ogólnego zadłużenia można obliczyć jako zobowiązania i rezerwy podzielone przez aktywa. Przykładowo wynik 60% oznacza, że 60% majątku firmy jest finansowane kapitałem obcym.
Drugim ważnym narzędziem jest relacja długu netto do EBITDA. Dług netto uwzględnia zadłużenie pomniejszone o gotówkę, a EBITDA przybliża wynik operacyjny przed odsetkami, podatkami i amortyzacją. Im wyższy wynik, tym więcej lat działalności operacyjnej potrzeba teoretycznie na spłatę długu, choć bezpieczny poziom zależy od branży i stabilności przychodów.
- Porównuj zadłużenie z konkurentami, bo normy dla producenta, banku i firmy technologicznej są zupełnie różne.
- Sprawdź koszty odsetkowe i ich relację do zysku operacyjnego.
- Przeanalizuj przepływy pieniężne, a nie tylko wynik netto.
- Zobacz terminy zapadalności kredytów i obligacji.
- Przeczytaj informacje dodatkowe, ponieważ część ryzyk może nie być widoczna w jednej pozycji bilansu.
Nie traktuję żadnego wskaźnika jako samodzielnej decyzji inwestycyjnej. Liczby mają sens dopiero wtedy, gdy zestawi się je z historią firmy, planami inwestycyjnymi, branżą i zdolnością do generowania gotówki.
Najczęstsze błędy w interpretacji
Pierwszy błąd polega na utożsamianiu wszystkich pasywów z długiem. Kapitał własny również znajduje się po tej stronie bilansu, ale nie trzeba go spłacać w taki sposób jak kredytu czy faktury wobec dostawcy.
Drugi błąd to uznawanie wysokiego kapitału własnego za automatyczny dowód dobrej kondycji. Kapitał może być duży, a aktywa mało płynne, przeszacowane lub trudne do sprzedaży. Dlatego zawsze sprawdzam, z czego dokładnie składa się majątek oraz czy przekłada się on na gotówkę.
Trzeci problem to pomijanie zobowiązań handlowych. Odroczone płatności dla dostawców są naturalnym elementem działalności, lecz ich gwałtowny wzrost może oznaczać, że firma finansuje działalność kosztem partnerów biznesowych.
Trzeba też pamiętać, że bilans jest obrazem sytuacji na konkretny dzień. Nie pokazuje pełnej historii przepływów w ciągu roku, dlatego analizę uzupełniam o rachunek wyników, rachunek przepływów pieniężnych i dane porównawcze z wcześniejszych okresów.
Co struktura finansowania mówi o spółce dywidendowej
W przypadku firmy wypłacającej dywidendy szczególnie ważne jest, czy zyski nie są przeznaczane na wypłaty kosztem bezpieczeństwa bilansu. Wysoka dywidenda przy jednoczesnym wzroście zadłużenia może wyglądać atrakcyjnie, ale czasem oznacza finansowanie wypłat nowym długiem.
Przed zakupem akcji sprawdzam, czy spółka ma wystarczający kapitał własny, przewidywalne przepływy operacyjne oraz rozsądnie rozłożone terminy spłat. Dywidenda powinna wynikać z trwałej zdolności do generowania gotówki, a nie tylko z jednorazowego zysku księgowego.
Dobrze jest też porównać zobowiązania z planowanymi inwestycjami. Jeśli firma bierze kredyt na rozbudowę mocy produkcyjnych i osiąga dzięki temu wyższe marże, zadłużenie może pracować na rozwój. Jeśli jednak pożyczone środki pokrywają straty operacyjne, margines bezpieczeństwa szybko się kurczy.
Jak wykorzystać tę analizę w praktyce
Najprostszy schemat wygląda następująco. Najpierw oceniam udział kapitału własnego w finansowaniu aktywów, później rozdzielam dług krótkoterminowy od długoterminowego, a na końcu sprawdzam, czy przepływy pieniężne pozwalają obsługiwać zobowiązania bez ciągłego pozyskiwania nowego kapitału.
- Porównaj strukturę bilansu z poprzednimi latami.
- Sprawdź, czy zobowiązania rosną szybciej niż przychody i zysk operacyjny.
- Oddziel finansowanie rozwoju od zadłużenia przeznaczonego na przetrwanie.
- Zweryfikuj, czy krótkoterminowe długi mają pokrycie w aktywach obrotowych.
- Uwzględnij ryzyko stóp procentowych, kursów walut i refinansowania.
Moim zdaniem najwięcej informacji daje nie pojedyncza wartość, lecz kierunek zmian w czasie. Rosnące zadłużenie przy stabilnej gotówce i poprawiającej się rentowności może być racjonalne. Rosnące zobowiązania przy spadających przepływach to już sygnał, którego nie ignorowałbym.
Bilans warto czytać jak mapę ryzyka
Strona pasywna bilansu odpowiada na praktyczne pytanie: kto i na jakich warunkach sfinansował majątek firmy. Najbezpieczniejsza analiza łączy udział kapitału własnego, terminy wymagalności, koszty długu oraz realne przepływy pieniężne.
Nie szukam jednej uniwersalnej granicy zadłużenia, bo taka granica nie istnieje dla wszystkich branż. Szukam spójności między modelem biznesowym, strukturą finansowania i gotówką, którą przedsiębiorstwo potrafi regularnie wypracować. To właśnie ta spójność najlepiej pokazuje, czy zobowiązania wspierają rozwój, czy zaczynają ograniczać firmę.