Wybór banku nie kończy się na sprawdzeniu, czy konto kosztuje 0 zł. Liczą się także opłaty za kartę i bankomaty, jakość aplikacji, warunki oszczędzania oraz bezpieczeństwo zgromadzonych pieniędzy. VeloBank łączy ofertę codziennej bankowości z kontami oszczędnościowymi, lokatami, kredytami i usługami inwestycyjnymi, dlatego poniżej oceniam go z praktycznej perspektywy klienta.
VeloBank jest bankiem cyfrowym z bezpłatnym kontem i rozbudowaną ofertą oszczędnościową
- VeloKonto jest bezpłatne bez warunków, ale karta dla osób od 26. roku życia wymaga zwykle 5 transakcji miesięcznie.
- Bankowość mobilna obsługuje BLIK, przelewy na telefon oraz płatności Google Pay i Apple Pay.
- Depozyty w banku są objęte ochroną BFG do równowartości 100 000 euro na jednego deponenta.
- Lokaty promocyjne często dotyczą wyłącznie nowych środków, mają limity kwotowe i określony czas obowiązywania.
- Produkty inwestycyjne, takie jak fundusze czy usługi maklerskie, wiążą się z ryzykiem utraty części kapitału.
Czym jest VeloBank i skąd się wziął
VeloBank rozpoczął działalność jako bank pomostowy utworzony po przymusowej restrukturyzacji Getin Noble Banku w 2022 roku. Bank pomostowy to tymczasowa instytucja, do której przenosi się wybraną część działalności banku objętego restrukturyzacją, aby zachować ciągłość obsługi klientów.
W sierpniu 2024 roku Bankowy Fundusz Gwarancyjny sprzedał 100 proc. akcji VeloBanku inwestorom związanym z funduszem Cerberus Capital Management, Europejskim Bankiem Odbudowy i Rozwoju oraz Międzynarodową Korporacją Finansową. Zgodnie z informacjami banku udział Cerberusa wynosi 80,2 proc., a EBOR i IFC mają po 9,9 proc.
Dla klienta ważniejsze od samej historii właścicielskiej jest to, że obecnie działa tu normalny bank komercyjny z rachunkami, kartami, kredytami i depozytami. Sam fakt powstania po restrukturyzacji nie oznacza, że każdy produkt należy oceniać przez pryzmat dawnego Getin Noble Banku. Ja patrzyłbym przede wszystkim na aktualną tabelę opłat, regulamin konkretnej promocji i sposób zarządzania pieniędzmi.
Jakie produkty i usługi znajdziesz w ofercie
Oferta jest skierowana głównie do klientów indywidualnych, ale bank obsługuje również mikrofirmy, małe przedsiębiorstwa i większe podmioty. Po przejęciu części detalicznej Citi Handlowego w czerwcu 2026 roku zwiększył także znaczenie usług dla zamożniejszych klientów, bankowości prywatnej i zarządzania majątkiem.
| Produkt | Dla kogo | Najważniejsza cecha |
|---|---|---|
| VeloKonto | Do codziennych płatności i przelewów | 0 zł za prowadzenie rachunku |
| Elastyczne Konto Oszczędnościowe | Dla osób potrzebujących dostępu do pieniędzy | Wpłaty i wypłaty bez zamrażania środków na lokacie |
| Lokata na Nowe Środki | Dla osób, które mogą odłożyć pieniądze na określony czas | Oprocentowanie promocyjne zależne od edycji i salda początkowego |
| Karty debetowe i kredytowe | Do płatności stacjonarnych i internetowych | Płatności zbliżeniowe, mobilne i obsługa BLIK |
| Kredyty i pożyczki | Na cele konsumpcyjne, mieszkaniowe i firmowe | Warunki zależą od zdolności kredytowej oraz indywidualnej oferty |
| Fundusze i usługi maklerskie | Dla inwestorów akceptujących ryzyko | Możliwość inwestowania, ale bez gwarancji zysku |
Największą uwagę przyciągają zwykle promocje oszczędnościowe. W jednej z edycji Lokaty na Nowe Środki obowiązującej we wrześniu 2026 roku oprocentowanie wynosiło 3 proc. na 2 miesiące, 3,2 proc. na 3 miesiące i 3,4 proc. na 6 miesięcy. Minimalna kwota lokaty wynosiła 1000 zł przy założeniu zdalnym, a limit jednej lokaty promocyjnej sięgał 190 000 zł.
Takie liczby wyglądają atrakcyjnie, ale nie należy traktować ich jako stałego cennika. Promocje mają datę końcową, wymagają wpłaty nowych środków i mogą uzależniać oprocentowanie od zgód marketingowych albo aktywności na koncie. Przed wpłatą pieniędzy zawsze sprawdzam, ile wynosi oprocentowanie po zakończeniu promocji i co dzieje się z lokatą po jej odnowieniu.
Czy VeloKonto rzeczywiście jest bezpłatne
Tak, samo prowadzenie VeloKonta kosztuje 0 zł bez dodatkowych warunków. Nie oznacza to jednak, że każda usługa powiązana z rachunkiem jest automatycznie darmowa. Najczęściej pomijanym elementem jest opłata za kartę oraz koszt wypłaty z bankomatu spoza preferowanej sieci.
| Usługa | Opłata lub warunek |
|---|---|
| Prowadzenie VeloKonta | 0 zł bez warunków |
| Wydanie karty do konta | 0 zł |
| Obsługa karty dla osób od 26 lat | 0 zł po wykonaniu minimum 5 transakcji bezgotówkowych w poprzednim miesiącu, w innym przypadku 7 zł |
| Wypłata z bankomatu Planet Cash w Polsce | 0 zł |
| Wypłata z bankomatów w krajach UE oraz w Islandii, Norwegii, Szwajcarii i Liechtensteinie | 0 zł zgodnie z warunkami oferty |
| Wypłata z innego bankomatu w Polsce | 0 zł po wykonaniu 5 transakcji, w przeciwnym razie 5 zł za wypłatę |
| Przelewy krajowe w bankowości internetowej i mobilnej | 0 zł |
Do pięciu transakcji mogą zaliczać się zarówno płatności kartą, jak i BLIK-iem. Nie trzeba więc sztucznie robić zakupów kartą, jeśli na co dzień korzysta się z telefonu. Dla osoby, która regularnie płaci bezgotówkowo, warunek jest łatwy do spełnienia, ale przy koncie awaryjnym używanym raz na kilka miesięcy karta może wygenerować niepotrzebny koszt.
Osoby poniżej 26. roku życia mają korzystniejsze zasady dotyczące karty i wybranych wypłat. Ja przed zamówieniem plastiku zastanowiłbym się, czy karta jest w ogóle potrzebna. Jeśli płacisz telefonem i korzystasz z BLIK-a, możesz ograniczyć ryzyko opłat związanych z nieaktywną kartą.
Bankowość mobilna i płatności działają tu bez zbędnych komplikacji
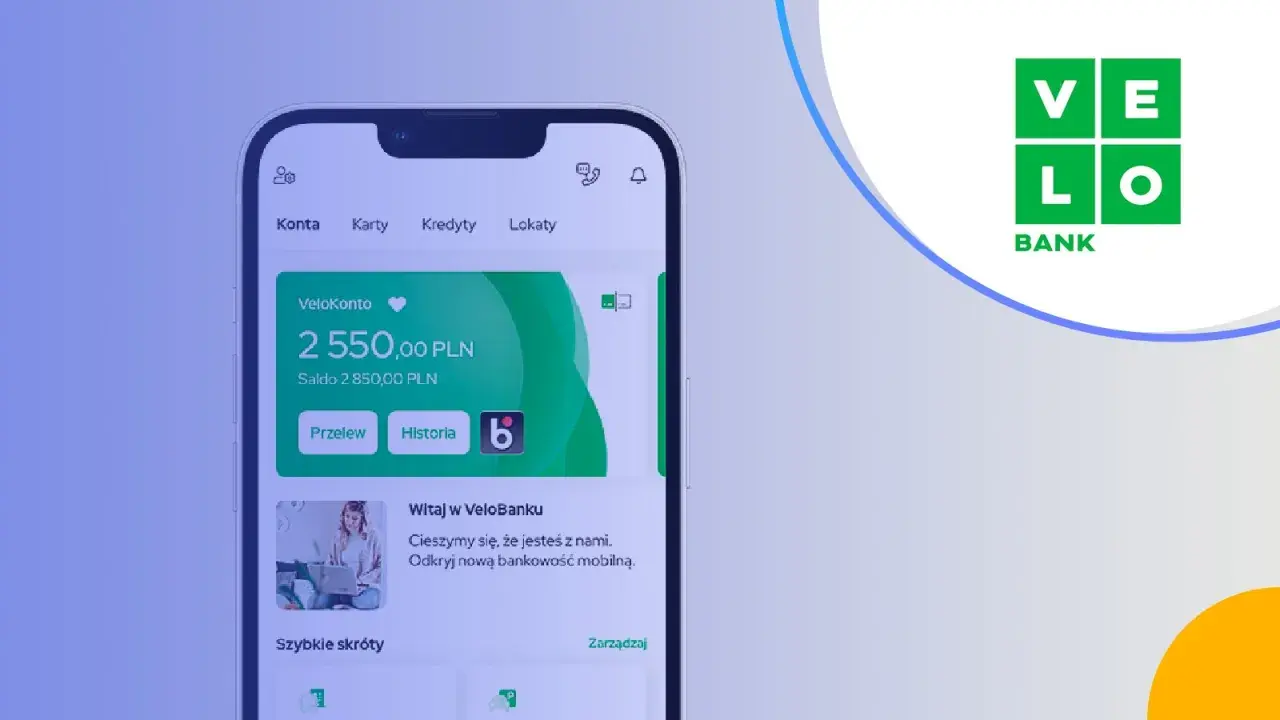
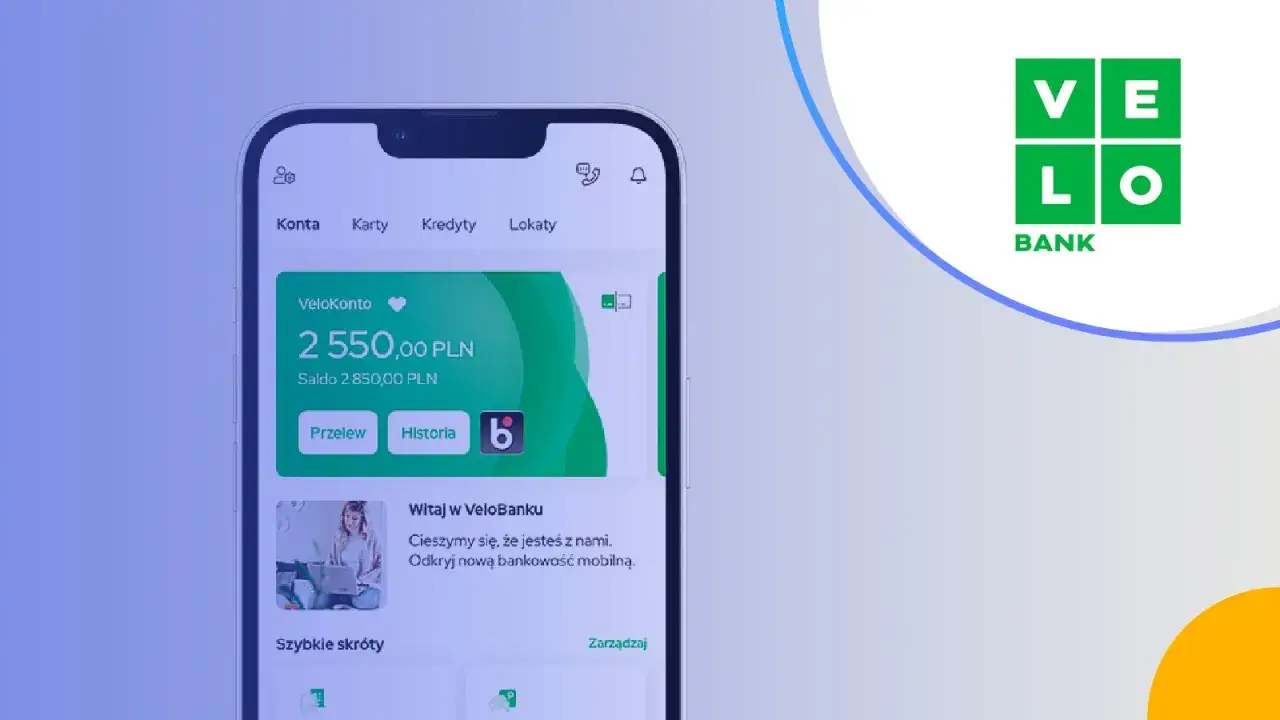
Aplikacja mobilna pozwala logować się za pomocą PIN-u, hasła graficznego lub biometrii, a transakcje można zatwierdzać bezpośrednio na telefonie. Dostępne są płatności BLIK, przelewy na telefon oraz płatności mobilne między innymi przez Google Pay i Apple Pay.
Przelewy na telefon BLIK są bezpłatne, a odbiorca nie musi podawać numeru rachunku. To wygodne przy rozliczaniu zakupów, rachunku w restauracji czy wspólnego prezentu. Trzeba tylko pamiętać, że pieniądze trafią na konto przypisane do numeru telefonu odbiorcy, dlatego przed zatwierdzeniem warto sprawdzić wyświetlone dane.
Bank stosuje także podstawowe zabezpieczenia, takie jak limity transakcji, szyfrowanie danych i automatyczne wylogowanie aplikacji po około 3 minutach bezczynności. Limity są przydatne szczególnie wtedy, gdy telefon zostanie skradziony albo ktoś uzyska dostęp do aplikacji. Nie zastępują jednak ostrożności przy zatwierdzaniu przelewów.
Najpoważniejszym zagrożeniem nie jest zwykle sama aplikacja, lecz phishing, czyli podszywanie się oszustów pod bank za pomocą fałszywych wiadomości, telefonów i stron logowania. Bank nie prosi o przelew na „bezpieczne konto”, podanie pełnego numeru karty ani instalację programu do zdalnej obsługi urządzenia. W razie presji lub telefonu o rzekomym zagrożeniu najlepiej przerwać rozmowę i samodzielnie skontaktować się z bankiem.
Czy to dobry bank do oszczędzania i inwestowania
VeloBank może być ciekawy dla osoby, która chce rozdzielić pieniądze na codzienne wydatki, poduszkę bezpieczeństwa i cele długoterminowe. Elastyczne Konto Oszczędnościowe daje dostęp do kapitału bez typowego zamrażania środków, natomiast lokata lepiej pasuje do pieniędzy, których nie planujesz ruszać przez kilka miesięcy.
| Cel finansowy | Rozwiązanie | Na co uważać |
|---|---|---|
| Rezerwa na nagłe wydatki | Konto oszczędnościowe | Oprocentowanie promocyjne może być czasowe i limitowane |
| Pieniądze potrzebne za kilka miesięcy | Lokata terminowa | Wcześniejsze zerwanie może oznaczać utratę odsetek |
| Długoterminowe pomnażanie kapitału | Fundusze lub instrumenty maklerskie | Wynik nie jest gwarantowany, a kapitał może spaść |
| Codzienne płatności | VeloKonto i karta lub BLIK | Trzeba pilnować warunków bezpłatności karty i bankomatów |
Depozyty w banku są objęte systemem gwarantowania BFG do równowartości 100 000 euro na jednego deponenta w jednym banku, łącznie z odsetkami i środkami na różnych rachunkach. Przy większych oszczędnościach rozsądne może być rozłożenie pieniędzy między kilka instytucji, ponieważ limit nie dotyczy każdego konta osobno.
Inaczej należy traktować fundusze inwestycyjne i instrumenty maklerskie. Nie są one lokatą ani kontem oszczędnościowym i nie obejmuje ich gwarancja depozytów. Nawet jeśli fundusz ma niski poziom ryzyka, jego wartość może się zmieniać, dlatego dopasowałbym go do horyzontu inwestycyjnego, a nie do chwilowej promocji.
W 2026 roku bank rozwija również działalność maklerską, ale sama dostępność rachunku inwestycyjnego nie jest powodem, by przenosić tam cały portfel. Najpierw porównałbym prowizje, dostępne instrumenty, koszty przewalutowania i wygodę raportowania podatkowego. Dla początkującego inwestora prostota i kontrola ryzyka są ważniejsze niż liczba produktów w aplikacji.
Jak otworzyć konto i co sprawdzić przed decyzją
Rachunek można założyć zdalnie albo w placówce. W procesie internetowym potrzebny będzie dokument tożsamości, telefon z numerem przypisanym do klienta oraz możliwość potwierdzenia tożsamości zgodnie z metodą wybraną przez bank.
- Wybierz rachunek i sprawdź, czy potrzebujesz również karty debetowej.
- Przeczytaj tabelę opłat, zwłaszcza zasady dotyczące karty, bankomatów i przelewów ekspresowych.
- Zweryfikuj promocję, jej termin, limit kwotowy, definicję nowych środków oraz wymagane transakcje.
- Ustaw limity przelewów, płatności kartą i wypłat gotówki adekwatnie do codziennych potrzeb.
- Włącz powiadomienia o logowaniach i transakcjach, aby szybko zauważyć nieautoryzowaną operację.
Jeśli przenosisz wynagrodzenie, pamiętaj o aktualizacji numeru rachunku u pracodawcy, ZUS-u lub innych płatników. Samo otwarcie konta nie sprawi, że pensja automatycznie zacznie wpływać na nowy rachunek.
Przy wyborze lokaty nie patrz wyłącznie na najwyższy procent. Sprawdź, czy oprocentowanie jest stałe, jak bank definiuje nowe środki, czy lokata odnawia się automatycznie oraz ile pieniędzy możesz wycofać bez utraty odsetek. To właśnie te szczegóły decydują, czy atrakcyjna reklama przekłada się na realny zysk.
VeloBank ma sens, gdy wiesz, za co płacisz
Najmocniejszą stroną banku jest połączenie bezpłatnego rachunku, wygodnej aplikacji i regularnie zmienianych ofert oszczędnościowych. Dla aktywnego klienta, który wykonuje kilka płatności miesięcznie i pilnuje warunków promocji, może to być praktyczne centrum codziennych finansów.
Nie traktowałbym jednak żadnej promocji jako powodu do bezrefleksyjnego przenoszenia wszystkich pieniędzy. Najlepszy efekt daje rozdzielenie środków według celu, zachowanie rezerwy płynnej i sprawdzanie kosztów po zakończeniu oferty specjalnej. Bank jest narzędziem, a nie strategią finansową, dlatego ostateczna ocena zależy od tego, jak zamierzasz z niego korzystać.